【解説】「安全性分析」資金繰りの健全性をチェックしよう
 kazuyoshiyamada
財務分析の3つの視点のうち、今回は安全性分析についてご紹介します。
安全性分析とは、企業の資金繰りや財務の健全性を確認するものです。
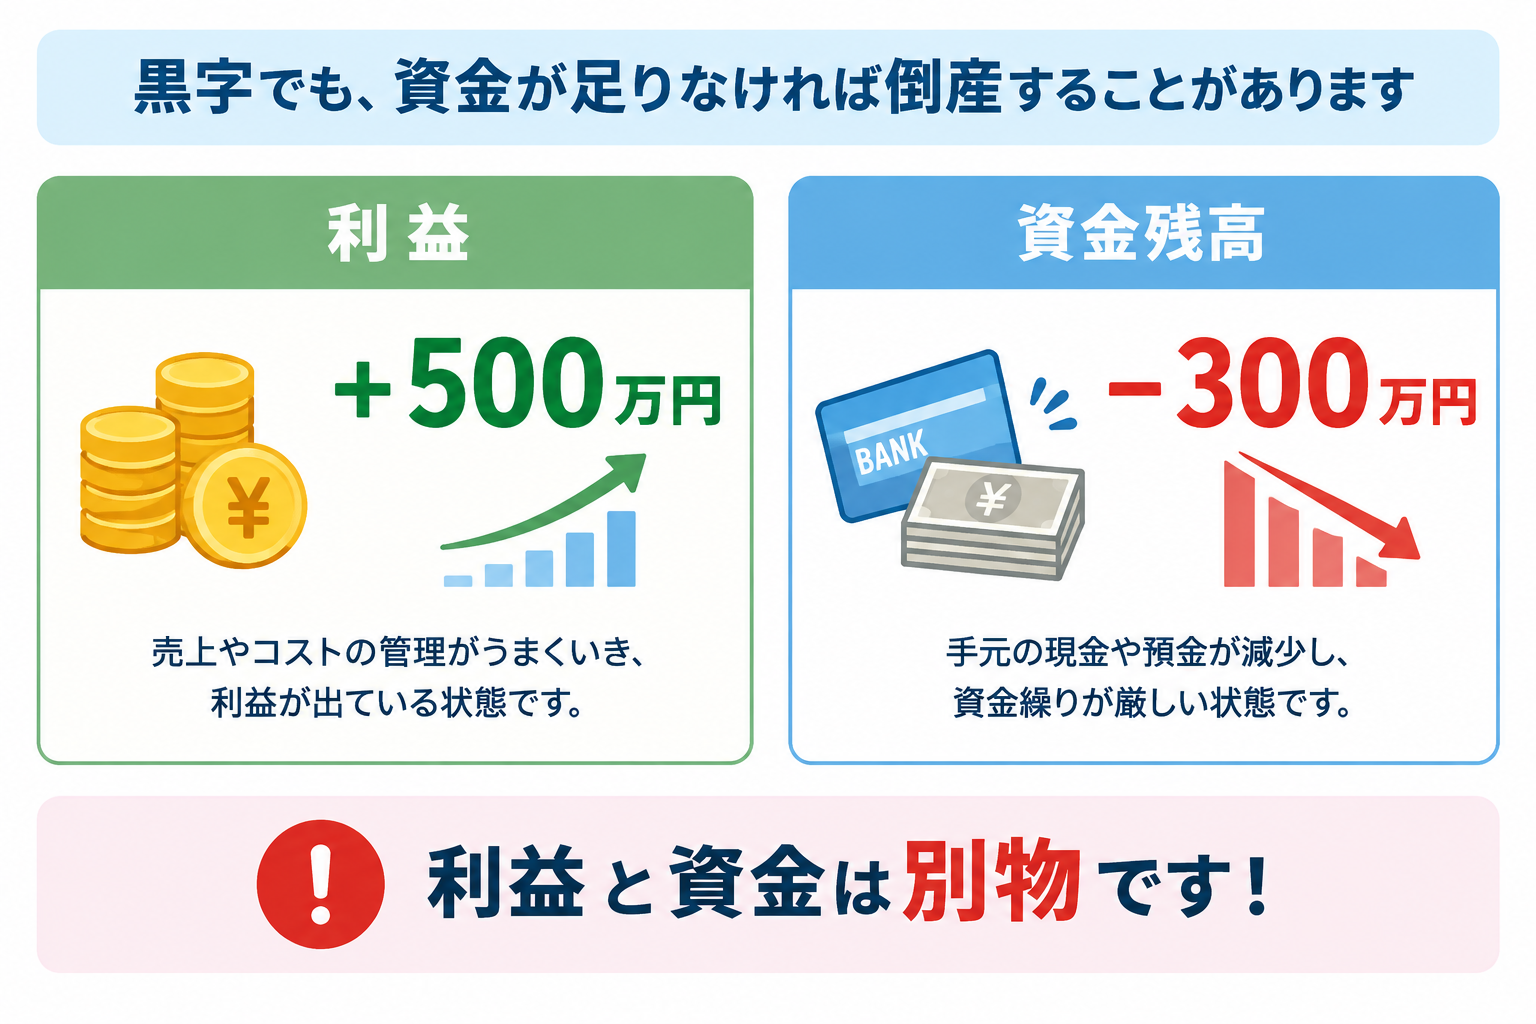
いくら利益が出ていても、手元資金が足りなければ倒産してしまう――。
そうならないために、企業の「お金の流れ」をしっかり見える化するのが安全性分析です。
財務分析の基本や、財務分析における3つの視点、そして収益性分析については、以下で解説しています。 また、決算書の見方についてはこちらでも解説しています。
【解説】財務分析で見える、あなたの会社の“今”と“未来”
中小企業診断士は、財務分析をはじめとした数値に基づく診断により、企業の「健康状態」を把握し、経営支援を行う専門家です。 財務を軸に経営を診る専門家、それが中小企…
 ヤマダITオフィス
【解説】「収益性分析」利益の質と強さを見極めよう
財務分析の3つの視点のうち、まず最初に取り上げるのが収益性分析です。 収益性分析について、シンプルに解説します。 収益性分析 財務分析の基本や、財務分析における3つ…
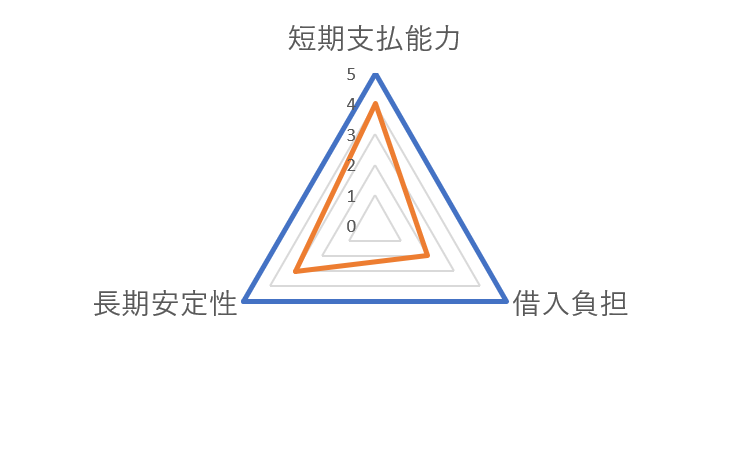
安全性分析を3つの視点で診る
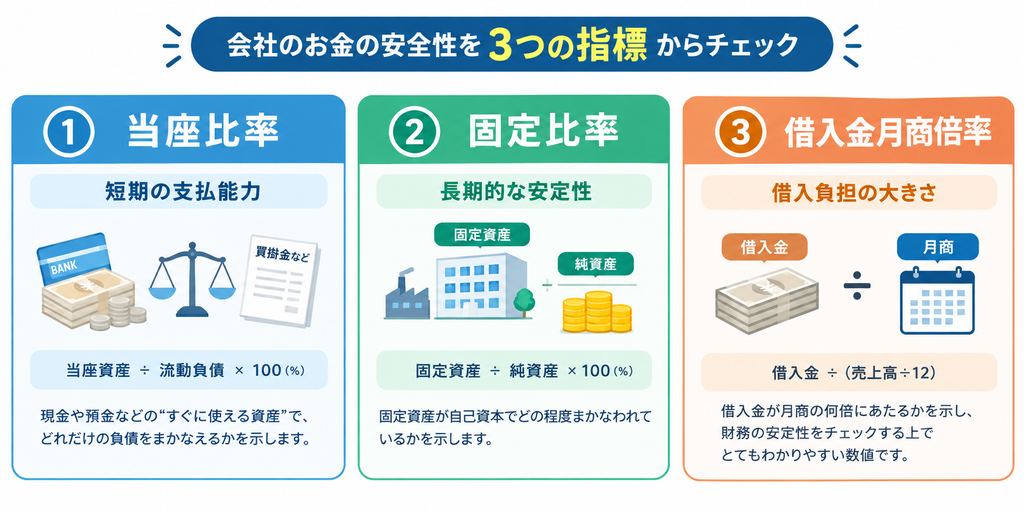
・当座比率 → 今払える?
・固定比率 → 長期的に安定?
・借入金月商倍率 → 借入は重くない?
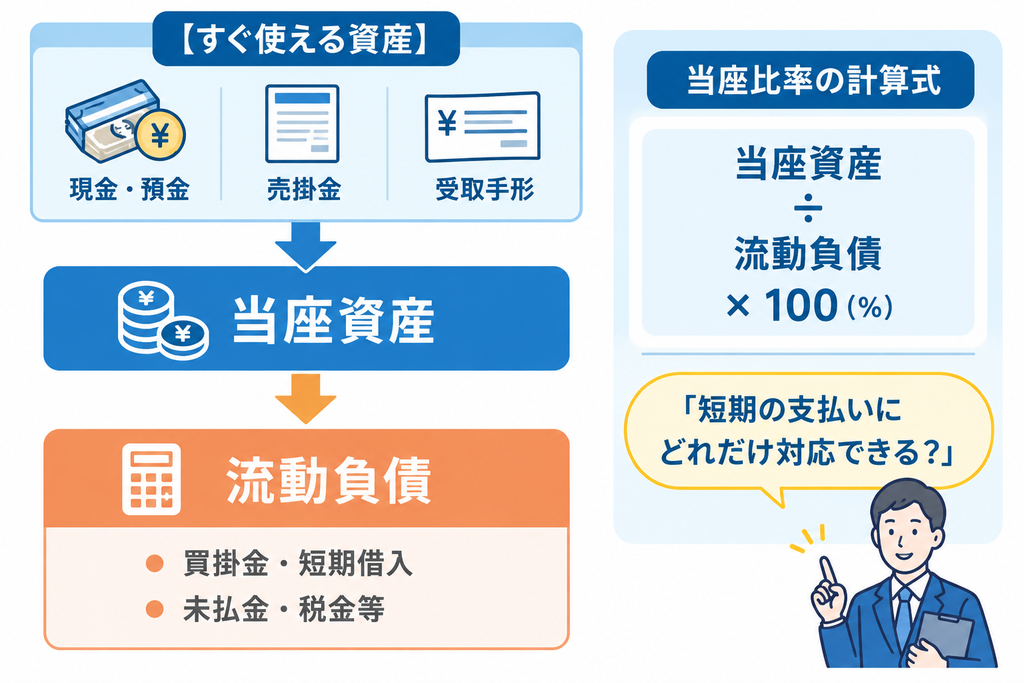
① 当座比率
(当座資産 ÷ 流動負債)×100(%)
短期的な支払い能力を測る指標です。
現金や預金などの“すぐに使える資産”で、どれだけの負債をまかなえるかを示します。
この数値が低いと、支払い遅延のリスクが高まります。
未払金や税金などが増えている場合は、支払スケジュールの見直しや資金繰りの改善が必要です。
② 固定比率
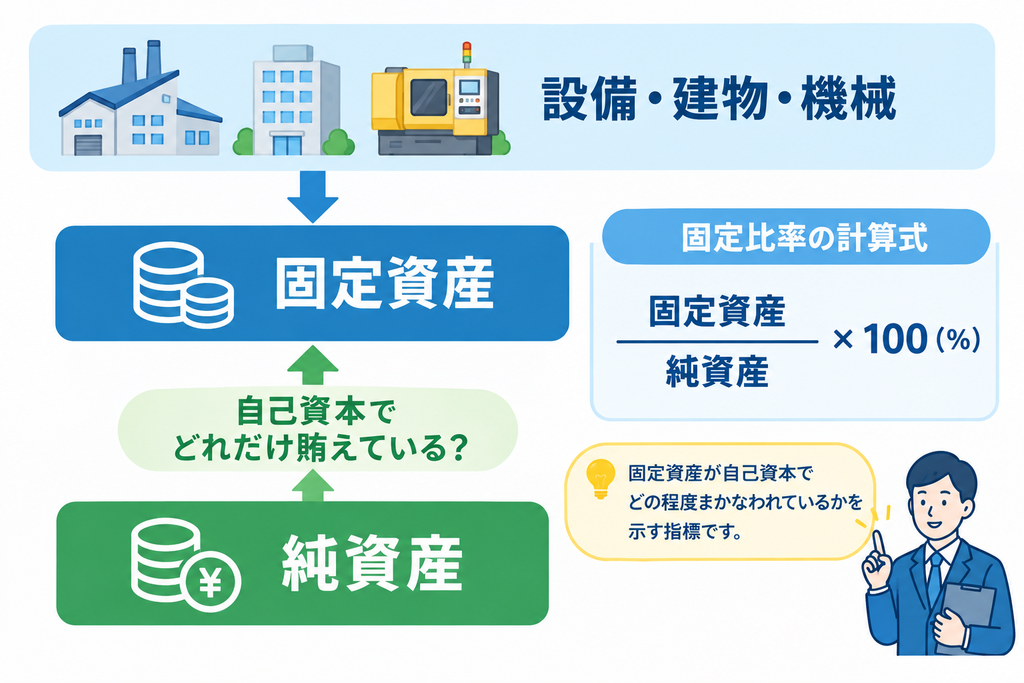
(固定資産 ÷ 純資産)×100(%)
企業の長期的な安定性を表す指標で、固定資産が自己資本でどの程度まかなわれているかを示します。
この比率が低いほど、健全な経営ができているといえます。
もし業界平均より高い場合は、設備投資の見直しや内部留保の積み増しなどで自己資本を厚くしていくことが重要です。
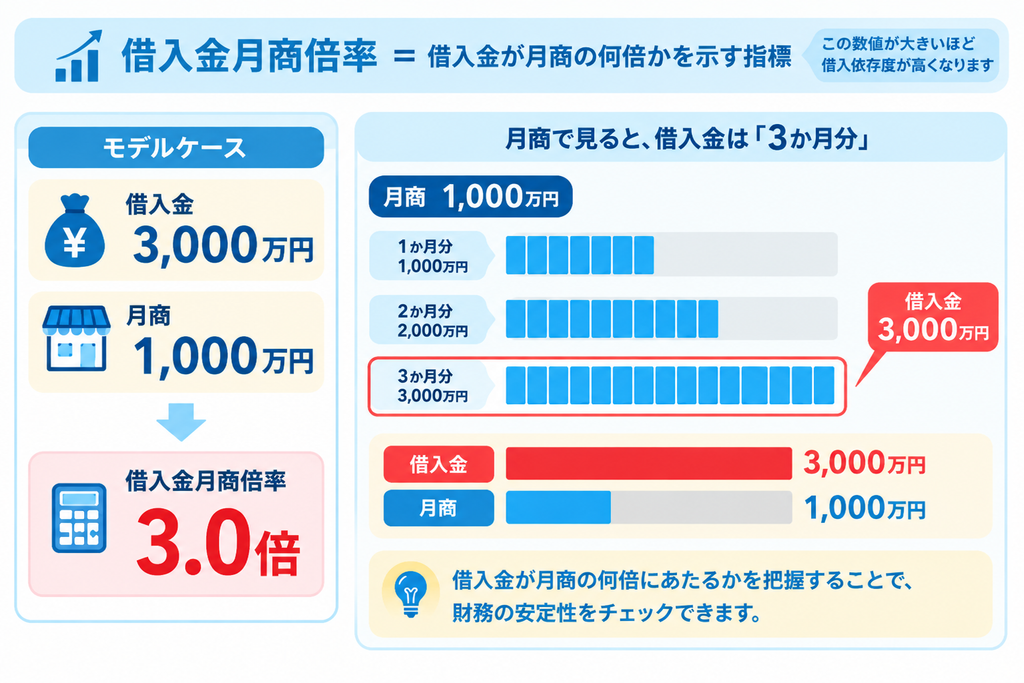
③ 借入金月商倍率
借入金 ÷(売上高 ÷ 12)
借入金が月商の何倍にあたるかを示す指標で、財務の安定性をチェックする上でとてもわかりやすい数値です。
この数字が大きいほど借入依存度が高く、返済に時間がかかる傾向があります。
改善には、借入金の圧縮と売上増加の両輪が欠かせません。
得意先の見直しや、利益率の高いサービスへの集中も有効な方法です。
気になったら相談してみよう
安全性分析を行うことで、資金繰りのリスクを事前に把握し、安定した経営を目指すことができます。
「黒字なのに資金繰りが苦しい」「借入が重い気がする」と感じたら、早めに専門家へ相談してみましょう。
ヤマダITオフィスでは、中小企業診断士として、財務分析から資金繰り改善まで、企業の“安心経営”をサポートしています。
数字を読み解きながら、一緒に安定した経営体質を築いていきましょう。